


Wise
4,89.53K Avaliações
Especificações do app
- Versão
- 9.44.1
- Atualizado em
- Licença
- Free
- Downloads
- 50.000.000+
- Desenvolvedor
- Wise Payments Ltd.
- Categorias
- Finanças
- Plataforma
- Android, iOS
Capturas de tela
 Análise de AppCompare
Quando preciso gerir dinheiro em mais de uma moeda, prefiro uma ferramenta que me ajude a perceber o que estou a fazer antes de confirmar qualquer operação. É essa a qualidade que procuro na Wise: uma aplicação financeira pensada para quem viaja, recebe pagamentos do estrangeiro ou simplesmente quer acompanhar saldos em moedas diferentes sem depender de várias aplicações. Não a vejo como uma solução universal para todas as necessidades bancárias, mas, no uso internacional, pode tornar tarefas que costumam dar trabalho mais organizadas.
Uma pequena preparação que evita decisões apressadas
Antes de uma viagem ou de um pagamento importante, gosto de abrir a aplicação num momento calmo e pensar no objetivo de cada movimento. Separar o que pretendo gastar no destino do que estou apenas a receber ou a enviar ajuda-me a não misturar tarefas diferentes. É uma rotina simples, mas torna mais fácil identificar um valor inesperado e perceber se ainda falta alguma etapa.
Um fluxo simples para o dia a dia internacional
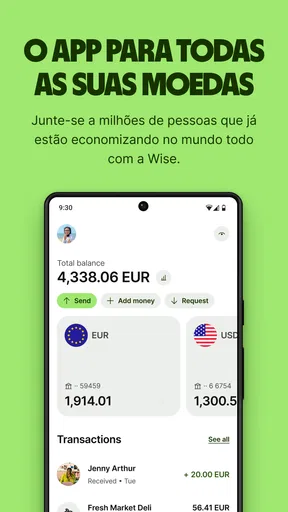
A Wise é uma aplicação de finanças criada pela Wise Payments Ltd. A ideia central é reunir numa só experiência operações relacionadas com dinheiro internacional. Em vez de tratar uma viagem, uma transferência e um saldo noutra moeda como assuntos completamente separados, consigo pensar no percurso do dinheiro: de onde vem, em que moeda fica e quando preciso de o usar.
O primeiro passo que recomendo é definir a finalidade antes de começar. Se vou viajar, interessa-me consultar o saldo e preparar o dinheiro para despesas fora do país. Se espero receber de alguém no estrangeiro, o essencial é perceber como o valor entra e em que moeda quero mantê-lo. Essa pequena decisão evita usar a aplicação de forma automática e ajuda-me a verificar os detalhes de cada operação antes de avançar.
Um exemplo realista: vou passar alguns dias fora e tenho de pagar alojamento antes da viagem, além de pequenas despesas durante a estadia. Posso usar a Wise para acompanhar o dinheiro destinado a esse plano, em vez de misturá-lo mentalmente com o orçamento habitual. A vantagem prática não é uma promessa de poupança em todas as situações; é conseguir ver o contexto da operação e tomar decisões com mais clareza.
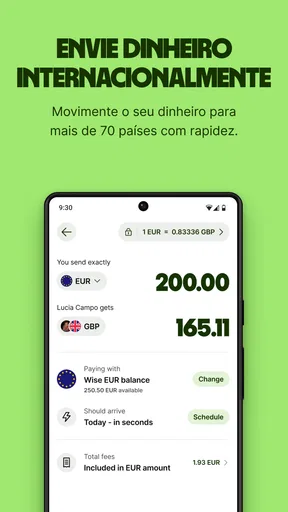
Para uma transferência, o meu hábito é confirmar sempre três coisas antes de concluir: a moeda de origem, a moeda de destino e o montante que a outra pessoa deverá receber. Depois, comparo esses dados com o que combinei com o destinatário. É um controlo simples, mas especialmente útil quando o valor foi escrito numa moeda diferente daquela em que costumo pensar.
A aplicação é gratuita para descarregar, tem classificação PEGI 3 e exige Android 7.0 ou posterior. A versão atual é a 9.44.1. Estes dados ajudam a perceber se o telemóvel é compatível, mas não dizem, por si só, se cada operação é gratuita: antes de confirmar uma transação, leio os custos e as condições apresentados para essa operação.
Vale a pena ler antes de escolher

Block Blast! transforma as pausas no telemóvel em partidas rápidas, com anúncios pelo caminho

Guitarra - Músicas de Violão: ritmo fácil, navegação fora de compasso

Dragon Mania: A Lenda entre dragões, notificações e sessões curtas

Google Notícias organiza a leitura, mas deixa a conversa de fora

Vita Mahjong: uma pausa de estratégia que pede atenção

Pixel Art transforma colorir num ritual solitário que ganha vida ao ser partilhado
O que verifico antes de mexer nas definições
Começo por rever os dados do perfil e os métodos de acesso à conta. Em qualquer aplicação financeira, uma conta bem protegida depende tanto das opções disponíveis como dos hábitos de quem a usa. Por isso, evito iniciar sessão em dispositivos partilhados, mantenho o telemóvel protegido e não trato uma notificação inesperada como prova suficiente de que uma mensagem é legítima.
Também vale a pena olhar para as preferências de notificações e escolher o que realmente ajuda. Alertas úteis podem chamar a atenção para atividade que quero acompanhar; avisos em excesso, pelo contrário, acabam ignorados. Ajusto-os ao meu padrão de uso e, se deixar de viajar ou receber dinheiro do estrangeiro com frequência, revejo a configuração em vez de manter hábitos que já não fazem sentido.
Outro cuidado é distinguir saldo disponível de uma estimativa mental do que ainda posso gastar. Antes de fazer uma compra ou transferência, confirmo o montante que aparece na aplicação e considero operações que ainda estejam em curso. Não assumo que todo o dinheiro esperado já está pronto a utilizar. Esta disciplina é mais importante quando estou a organizar despesas de viagem ou a contar com um pagamento numa moeda estrangeira.
Também não decido a conversão apenas por olhar para um valor destacado. Leio o resumo completo da operação no momento em que a preparo, incluindo a moeda, o montante final e qualquer custo apresentado. As condições podem variar consoante a transação; por isso, não uso uma experiência anterior como garantia de que a seguinte terá exatamente o mesmo resultado.
Hábitos que tornam as operações mais claras
O ganho de rapidez vem sobretudo de repetir um processo seguro, não de saltar verificações. Para pagamentos recorrentes a uma mesma pessoa, guardo os dados corretos apenas quando a aplicação permite fazê-lo e volto a confirmar o destinatário antes de enviar. Se a operação não for frequente, prefiro rever os campos do princípio ao fim a confiar na memória.
Uma rotina particularmente útil é preparar a transferência quando tenho tempo, não no meio de uma fila ou a correr para apanhar um transporte. Introduzo o destino, revejo os valores e só confirmo quando consigo ler o resumo sem pressa. Assim reduzo o risco de escolher a moeda errada ou de me enganar num detalhe por estar distraído. A aplicação pode simplificar o processo, mas não substitui essa atenção.
Para controlar um orçamento de viagem, posso separar mentalmente o dinheiro por finalidade e consultar a atividade depois de cada despesa importante. Não é necessário transformar cada café numa tarefa administrativa; basta verificar os movimentos em momentos regulares, por exemplo ao fim do dia. O objetivo é perceber se o plano continua realista e evitar descobrir tarde demais que uma despesa maior alterou o orçamento.
Se recebo dinheiro de outra pessoa, envio instruções claras e confirmo que os dados correspondem à moeda e ao percurso combinados. Também aviso o remetente para conferir o nome e os detalhes antes de concluir. Este passo é fácil de esquecer, mas resolve uma parte dos problemas que não se corrigem com uma interface simples: informação errada na origem continua a ser informação errada.
Para quem usa a conta de forma ocasional, recomendo abrir a aplicação antes de precisar dela. Confirmar que consegue iniciar sessão e localizar as áreas relevantes com antecedência é melhor do que descobrir dificuldades quando já está no estrangeiro. Não exige uma rotina complicada; é apenas uma verificação preventiva que torna o primeiro uso numa situação urgente menos provável.
Onde se distingue das alternativas habituais
Comparada com a aplicação do banco tradicional, a Wise faz mais sentido quando a necessidade principal é lidar com dinheiro em diferentes moedas ou enviar fundos além-fronteiras. A aplicação bancária de uso diário pode continuar a ser mais conveniente para quem quer concentrar pagamentos locais, produtos financeiros e operações domésticas no mesmo sítio. Eu não substituiria automaticamente o banco principal: escolheria a ferramenta em função do percurso que o dinheiro precisa de fazer.
Em comparação com serviços de transferência usados apenas quando surge uma ocasião, uma conta com acompanhamento de saldos pode ser mais prática para quem repete essas operações. A diferença está no hábito: em vez de começar do zero cada vez, posso consultar o contexto e organizar a utilização internacional num só lugar. Para uma única transferência pontual, porém, vale a pena comparar o custo total e a conveniência com outras opções disponíveis, em vez de presumir que a Wise será sempre a melhor.
Há ainda quem prefira pagar tudo com um cartão bancário habitual e deixar que a conversão aconteça durante a compra. Essa opção pode ser mais simples para quem viaja pouco e não quer gerir saldos ou operações adicionais. Eu escolheria a Wise quando valorizo acompanhar as moedas e preparar o uso do dinheiro com antecedência; escolheria o método mais simples quando a prioridade é reduzir passos e a diferença de controlo não me traz utilidade.
O alcance da aplicação também se nota na sua presença: tem uma média de 4,8 atribuída por cerca de 2,1 milhões de classificações e ultrapassa 50 milhões de instalações. São sinais de que muita gente a utiliza, não uma garantia de que cada utilizador terá a mesma experiência. A classificação PEGI 3 refere-se à adequação etária da aplicação, não à recomendação de a usar sem supervisão para gerir dinheiro.
Limites que convém conhecer antes de depender dela
A Wise não elimina a necessidade de comparar opções. O custo e o resultado de uma operação dependem dos detalhes que aparecem ao prepará-la, por isso verifico o resumo em vez de assumir que uma transferência anterior serve de referência. Quem toma decisões apenas com base numa promessa geral de conveniência pode ficar surpreendido quando uma operação concreta não corresponde às suas expectativas.
Também não é a escolha ideal para quem quer tratar todas as finanças num único espaço e não tem interesse em operações internacionais. Se a maior parte dos meus pagamentos, poupanças e serviços já está organizada no banco habitual, acrescentar outra aplicação pode criar mais manutenção do que valor. O mesmo se aplica a quem prefere fazer tudo presencialmente ou não se sente confortável a gerir operações financeiras no telemóvel.
Outro limite é comportamental: ter saldos em várias moedas pode facilitar a organização, mas também torna mais fácil perder a noção do total disponível se eu deixar de acompanhar os movimentos. Faço uma revisão regular e penso no dinheiro em termos do objetivo a que se destina, não apenas no número que aparece ao abrir a aplicação. Essa prática ajuda a evitar confundir fundos reservados para uma viagem com dinheiro disponível para outras despesas.
Se ocorrer um problema, começo por reunir os detalhes da operação e consultar o estado mostrado na aplicação antes de agir por impulso. Não repito uma transferência só porque não percebi imediatamente o que aconteceu; primeiro confirmo se a operação está concluída, em curso ou precisa de atenção. Repetir o envio sem verificar pode transformar uma dúvida num segundo movimento indesejado.
Para quem a recomendaria
Recomendaria a Wise a quem viaja com alguma regularidade, recebe dinheiro de outros países ou tem despesas que envolvem mais do que uma moeda. Também pode ser útil para pessoas que querem acompanhar melhor o percurso de uma transferência, em vez de tratar cada operação como uma exceção. A proposta é especialmente interessante quando existe uma necessidade recorrente e o utilizador está disposto a verificar os detalhes antes de confirmar.
Seria mais cauteloso a recomendá-la a alguém que só precisa de uma transferência isolada, que raramente sai da sua moeda habitual ou que espera que a aplicação substitua por completo o banco e todas as suas funções. Nesses casos, a vantagem pode ser pequena face ao esforço de aprender outro serviço. A melhor escolha depende menos da popularidade e mais de quantas vezes o problema internacional realmente aparece no dia a dia.
A Wise foi lançada em 24 de março de 2014 e continua a receber atualizações; a versão 9.44.1 é a atual. O que me interessa, mais do que a idade ou a frequência de novidades, é que a minha rotina permaneça compreensível: confirmar destinatários, ler valores e rever movimentos. Uma atualização não torna esses cuidados dispensáveis.
No fim, considero a Wise uma opção útil para gerir operações internacionais com mais estrutura, desde que eu a use com atenção e não espere que seja a resposta certa para todos os cenários financeiros. O meu conselho é simples: experimenta-a para uma necessidade concreta, compara os detalhes da operação com as alternativas e cria um processo de verificação que possas repetir sem pressa. Se lidas com várias moedas com frequência, essa combinação de organização e bons hábitos pode valer a pena; se não, a aplicação do teu banco poderá continuar a ser a escolha mais prática.
Uma rotina que se adapta à frequência de utilização
Se uso a aplicação todas as semanas, consigo criar um pequeno ritual: abrir a atividade, confirmar movimentos recentes e rever o saldo destinado a cada objetivo antes de iniciar outra operação. Se só a abro de vez em quando, uma lista mental curta é mais útil do que tentar memorizar todos os passos: confirmar acesso, verificar os dados do destinatário e ler o resumo final. A rotina deve acompanhar a frequência real de uso, não criar trabalho só para parecer organizada.
Também penso na diferença entre conveniência e centralização. Ter a parte internacional num espaço próprio pode tornar as decisões mais legíveis, mas obriga-me a consultar mais do que uma aplicação quando quero perceber o quadro completo das minhas finanças. Para mim, isso é um compromisso aceitável quando há movimentos internacionais recorrentes; para quem procura uma visão única de todas as contas e despesas, pode ser um motivo para preferir a ferramenta que já concentra a vida financeira doméstica.
Uma decisão adequada ao teu percurso
Quem recebe pagamentos do estrangeiro pode usar a aplicação como parte de um processo, não como substituto da comunicação com quem paga. Antes de contar com o dinheiro para uma despesa, confirmo o montante e a moeda acordados e acompanho o movimento até perceber que está disponível. Assim, não confundo uma transferência iniciada por outra pessoa com dinheiro que já posso gastar, uma distinção importante quando há contas com prazo ou uma viagem próxima.
Para uma compra ou envio pouco habitual, faço uma pausa adicional e comparo o resumo com a alternativa que usaria normalmente. Esse cuidado é especialmente sensato quando a operação tem um destino novo ou envolve um valor que não quero corrigir depois. A rapidez só é uma vantagem se não me levar a confirmar algo que ainda não compreendi.
É por isso que vejo a Wise como uma ferramenta de rotina para quem tem um motivo internacional claro, e não como uma aplicação que toda a gente precisa de acrescentar ao telemóvel. A melhor experiência vem de combinar a consulta dos valores, a revisão do destinatário e uma utilização coerente com o objetivo. Se esse percurso aparece na tua vida com frequência, vale a pena avaliá-la; se é raro, uma solução já conhecida pode ser suficiente.
Prós
- Permite consultar taxas de câmbio antes de confirmar uma operação.
- Oferece notificações para acompanhar transferências e alterações de estado.
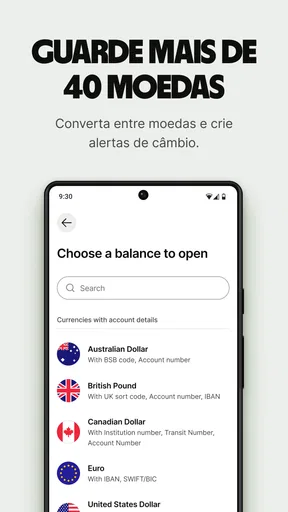
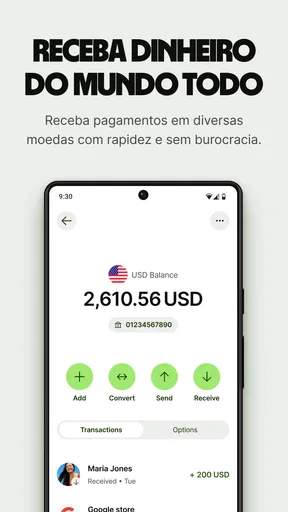
- A conta pode ser usada para guardar e gerir dinheiro em várias moedas.
- A autenticação biométrica facilita o acesso sem dispensar medidas de segurança.
- A aplicação apresenta os custos da operação antes de concluir a transferência.
Contras
- A disponibilidade de funcionalidades varia conforme o país de residência.
- Podem ser pedidos documentos adicionais para verificar a identidade ou a origem dos fundos.
- Algumas transferências podem demorar mais do que o previsto
- conforme o destino e o método.
- Os limites de envio e levantamento podem depender da moeda e do tipo de operação.
- O apoio ao cliente pode não estar disponível por telefone em todos os mercados.
Perguntas frequentes sobre Wise
O que é a Wise e para que serve?
A Wise é uma aplicação financeira que permite enviar dinheiro para outros países, guardar e gerir saldos em várias moedas e, quando disponível no seu país, usar um cartão de débito associado à conta. A aplicação também apresenta as taxas e o câmbio antes de confirmar muitas operações. Os serviços, limites e funcionalidades variam consoante o país e o tipo de conta.
É seguro usar a Wise para enviar e guardar dinheiro?
A Wise utiliza medidas de segurança como autenticação e monitorização de atividades para ajudar a proteger as contas, mas nenhuma aplicação elimina todos os riscos. A empresa e os serviços aplicáveis estão sujeitos a regras diferentes conforme o país; além disso, uma conta de pagamento não é necessariamente um depósito bancário protegido por um sistema de garantia de depósitos. Confirme as condições locais e proteja a conta com uma palavra-passe exclusiva.
Que taxas são cobradas pela Wise?
As taxas dependem do valor, das moedas, do método de pagamento e do percurso da transferência. Antes de concluir uma operação, a aplicação costuma mostrar o custo apresentado para essa transação e o montante estimado que o destinatário receberá. Podem existir cobranças de terceiros, por exemplo de bancos intermediários, que não estejam totalmente sob controlo da Wise. Consulte sempre o resumo final e a tabela de preços aplicável ao seu país.
Quanto tempo demora uma transferência internacional pela Wise?
O prazo varia conforme as moedas envolvidas, o método usado para financiar a transferência, os horários bancários, os feriados e eventuais verificações. A Wise apresenta uma estimativa durante o processo e atualizações do estado na aplicação, mas essa estimativa não é uma garantia de entrega num momento exato. Se o dinheiro for urgente, verifique o prazo indicado antes de pagar e confirme se os dados bancários do destinatário estão corretos.
Que documentos são necessários para criar uma conta Wise?
Para abrir uma conta, poderá ser necessário indicar dados pessoais e confirmar a identidade com um documento oficial, como passaporte ou cartão de identificação; em alguns casos, pode também ser pedida uma fotografia ou informação adicional. Os requisitos dependem do país, da utilização prevista e das verificações de segurança. A conta pode ter funcionalidades limitadas enquanto a verificação não estiver concluída, por isso consulte as instruções apresentadas na aplicação.


